Yatırım Temelleri
Türkiye pazarındaki farklı varlık sınıflarını ve yatırım risklerini ele alan eğitim amaçlı bir rehber. Karmaşık finansal kararları, yerel piyasa dinamikleriyle birlikte sade ve uygulanabilir bir biçimde ele alır.
Yatırım nedir?
Yatırım, bugün elinizde bulunan parayı veya varlığı, gelecekte değer kazanması veya gelir üretmesi amacıyla bir araca yönlendirme eylemidir. Türk lirasının satın alma gücünün zamanla değişmesi, yatırımı bir tercih değil, bir ihtiyaç haline getirir. Para bir kenarda beklediğinde enflasyon karşısında erir; doğru bir yatırım aracına yönlendirildiğinde ise bu kaybın önüne geçebilir, hatta varlığınızı büyütebilirsiniz.
Finansal yatırımlar, en temel anlamıyla nakit, hisse senedi, tahvil, altın, döviz veya fon gibi araçları kapsar. Yatırım yapmak, gelirinizin bir kısmını tüketmek yerine geleceğe aktararak finansal hedeflerinize ulaşma sürecidir. Bu süreç, sabırlı ve disiplinli bir yaklaşım gerektirir; hızlı zenginleşme hayaliyle değil, sürdürülebilir büyüme hedefiyle yola çıkılır.
Finansal güvenlik için varlığın geleceğe aktarılması.
Nakit, hisse, tahvil, altın, döviz ve fon araçları.
Sürdürülebilir büyüme ve risk yönetimi odaklı disiplin.
Temel varlık sınıfları ve özellikleri
| Varlık | Risk Düzeyi | Beklenen Getiri | Likidite | Vade |
|---|---|---|---|---|
| Banka Mevduatı | Düşük | Enflasyon yakını | Yüksek | Kısa–orta |
| Devlet Tahvili | Düşük–orta | Sabit faiz oranı | Orta | Orta–uzun |
| Hisse Senedi | Yüksek | Değer artışı + temettü | Yüksek | Uzun |
| Altın | Orta | Değer koruma | Yüksek | Uzun |
| Döviz | Orta | Koruma + kur farkı | Yüksek | Kısa–uzun |
| Yatırım Fonu | Değişken | Çeşitlendirilmiş getiri | Orta–yüksek | Esnek |
Yukarıdaki sınıflandırma eğitim amaçlıdır ve piyasa koşullarına göre değişebilir. Her varlık sınıfının risk ve getiri profili, yatırımcının vade tercihine ve risk toleransına göre farklılaşır. Yatırım kararı vermeden önce kendi mali durumunuzu değerlendirmeniz gerekir.
Şirketlerin büyümesine ortak olmak
Hisse senedi, bir şirketin sermayesine ortak olmanın yoludur. Şirketin kâr etmesi durumunda temettü gelirir; şirketin değeri arttıkça elinizdeki hissenin değeri de yükselir. Borsa İstanbul’da işlem gören hisse senetleri günlük fiyat hareketlerine tabidir ve kısa vadede belirgin dalgalanmalar gösterebilir.
Uzun vadede enflasyonu aşan getiri potansiyeli taşıyan hisse senetleri, en yüksek riskli varlık sınıflarından biridir. Şirketin sektörüne, bilançosine ve yönetim kalitesine bağlı olarak fiyat değişimi büyük farklılıklar gösterir. Araştırma yapılmadan, tek bir habere veya öneriye dayanarak hisse almak kalıcı kayıplara yol açabilir.
Sabit getiri ve öngörülebilirlik
Tahvil, bir kurumdan veya devletten belirli bir süre için borç almanızın karşılığıdır. Vade sonunda anaparanız geri ödenir ve vade boyunca düzenli faiz geliri alırsınız. Hazine bonoları ve devlet tahvilleri, Türkiye’deki en yaygın sabit getirili araçlardır.
Getiri önceden bellidir; bu durum öngörülebilirlik sağlar ama enflasyonist sürprizlere karşı bir koruma da sunmaz. Faizler yükseldiğinde mevcut tahvillerin piyasa değeri düşer. Tahvil seçerken vade ve faiz oranı kadar tahvili ihraç eden kurumun güvenilirliğini de değerlendirmeniz gerekir.
Değer koruma ve kur riski
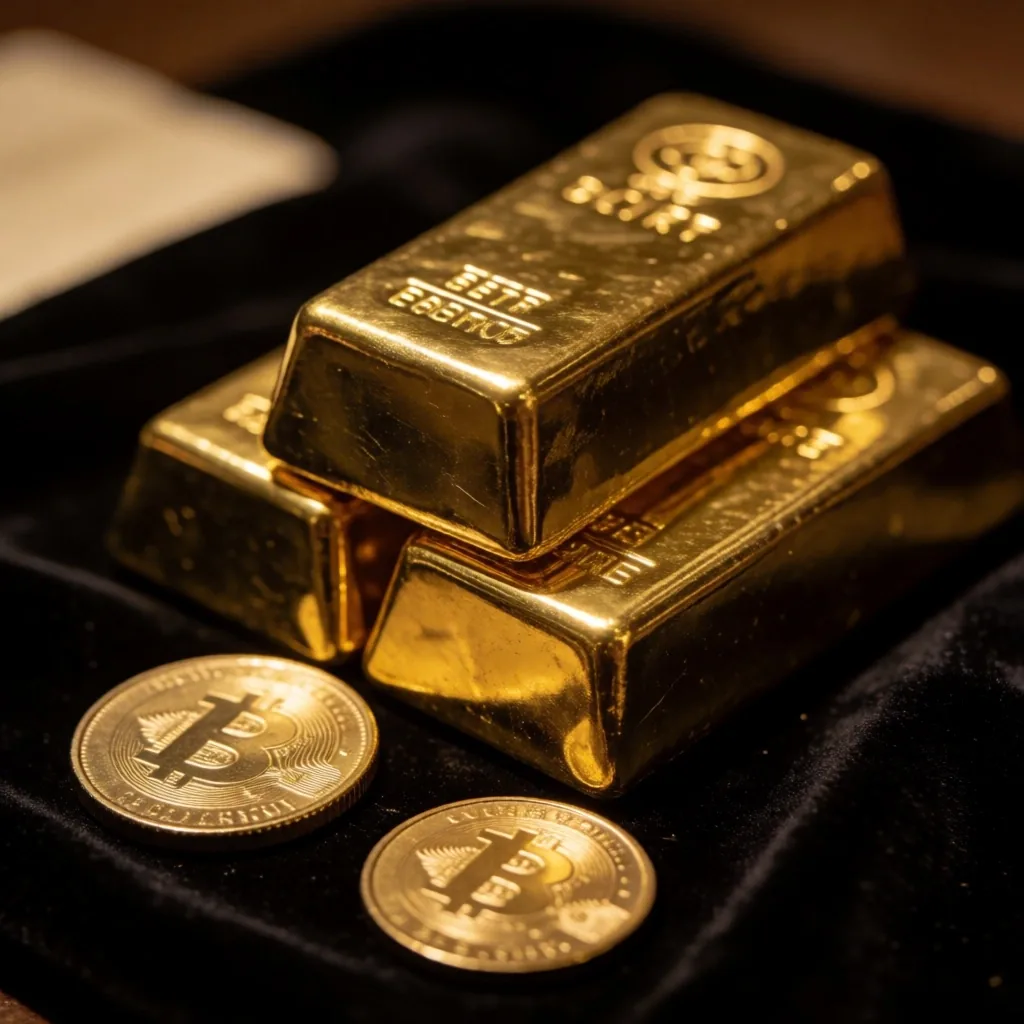
Altın, yüzyıllardır güvenli liman olarak kabul edilen, gerçek bir varlık sınıfıdır. Türkiye’de gram altın küçük yatırımcılar arasında en yaygın yatırım araçlarından biridir. Kriz dönemlerinde değer kaybettirmemesi, altını portföyün korunma katmanı yapar.
Döviz ise yerel paranın alım gücüne karşı bir sigorta işlevi görür. Ancak döviz bir yatırım değil, bir değer koruma aracıdır. Döviz kurundaki ani yükselişler getiri gibi görünse de, bu aslında Türk lirasının değer kaybının bir sonucudur. Altın ve döviz yatırımlarında zamanlamaya çalışmak yerine düzenli ve planlı alış yapmak daha tutarlı bir yaklaşımdır.
Risk yönetimi
Risk, yatırımın doğasında vardır. Soru riskten kaçmak değil, riski bilinçli biçimde yönetmektir. Aşağıdaki çerçeve, bir yatırım kararı almadan önce değerlendirmeniz gereken alanları gösterir.
Risk toleransını belirlemek
Yaşınız, gelir düzeyiniz, aile sorumluluklarınız ve yatırım vadeniz, ne kadar risk alabileceğinizi belirler. Genç bir yatırımcı dalgalanmalara daha fazla süre tanıyabilir; emekliliğe yaklaşan bir yatırımcı daha istikrarlı araçlara yönelmelidir.
Çeşitlendirme (Diversification)
Tüm varlığınızı tek bir araca yatırmak en temel hatalardan biridir. Hisse, tahvil, altın ve mevduat gibi farklı sınıfları bir arada tutmak, bir araç düşse bile diğerlerinin portföyü dengelemesini sağlar. Çeşitlendirme riski sıfırlamaz ama sınırlar.
Acil durum fonu ayırmak
Yatırıma başlamadan önce üç ila altı aylık yaşam masrafınızı likit ve erişilebilir bir fon olarak kenarda tutmanız gerekir. Bu fon, beklenmedik bir durumda yatırım araçlarınızı zarara satmanızı engeller.
Düzenli gözden geçirmek
Piyasa koşulları, faiz ortamı ve kişisel hedefleriniz zamanla değişir. Portföyünüzü yılda en az bir kez gözden geçirmek, hedeflerinize uygun kalıp kalmadığını kontrol etmenizi sağlar.
Duygusal kararlardan kaçınmak
Piyasa düşerken panik satışı, yükselirken açgözlü alım, en sık yapılan iki hatadır. Yatırım planınızı önceden belirlemek ve bu plana sadık kalmak, duygusal kararların etkisini azaltır.
Portföy dağılımı nasıl kurgulanır?
İstikrar katmanı
Banka mevduatı, kısa vadeli devlet bonosu ve altın bu katmanı oluşturur. Amacı getiri değil, sermayeyi korumaktır. Piyasada dalgalanma yaşandığında bu katman, portföyünüzün ağırbaşlı kalmasını sağlar. Acil durum fonunuz da bu katmanda yer alır.
Getiri katmanı
Hisse senetleri ve hisse ağırlıklı yatırım fonları bu katmanın çekirdeğini oluşturur. Uzun vadede enflasyonu aşan getiri potansiyeli burada bulunur. Ancak kısa vadede dalgalanma yoğundur; bu yüzden vadesi on yıldan kısa paraların bu katmanda olması uygun değildir.
Strateji katmanı
Döviz, emeklilik yatırım fonları ve sektörel hisse fonları gibi araçlarla fırsat yakalama ve ek çeşitlendirme sağlanır. Bu katman, diğer iki katman arasındaki dengeyi piyasa koşullarına göre yeniden ayarlamanıza olanak tanır. Rahatlıkla likit hale getirilebilir.
Dağılım oranları bir örneklemektir; kişisel durumunuza göre farklılaşabilir. Yaş, gelir, yükümlülükler ve yatırım vadesi bu oranları yeniden belirler. İstikrar arayan bir yatırımcı için koruma katmanı daha geniş tutulurken, uzun vadeli hedefe sahip genç bir yatırımcı için büyüme katmanı ağırlık kazanabilir.
Sık sorulan sorular
Yatırım temellerine başlarken en çok merak edilen soruları derledik. Aradığınız cevabı bulamadıysanız bizimle iletişime geçebilirsiniz.
Sorularınız için yazın
Yeni başlayan biri ne kadar parayla yatırmaya başlamalı?
Başlangıç miktarından önce acil durum fonunu oluşturmak gerekir. Üç ila altı aylık yaşam masrafınızı bir kenarda tutmadan yatırım yapmak, beklenmedik bir durumda yatırım araçlarınızı zarara satma riski taşır. Bu fon hazır olduktan sonra düzenli küçük miktarlarla başlamak, alışkanlık oluşturmak açısından büyük miktarlarla başlamaktan daha verimli bir yaklaşımdır.
Hisse senedi mi yoksa yatırım fonu mu daha uygun?
Bu sorunun cevabı yatırım deneyiminize ve ayırabileceğiniz zamana bağlıdır. Hisseleri tek tek seçmek şirket analizini, piyasa takibini ve risk yönetimini gerektirir. Yatırım fonları ise profesyonel yönetim altında çeşitlendirilmiş bir portföy sağlar; deneyimsiz yatırımcılar için daha uygun bir başlangıç noktasıdır. Tek bir hisseye tüm sermayeyi yatırmak çeşitlendirme ilkesine aykırıdır.
Altın yatırımının riski var mı?
Altın genel olarak değer koruma aracı kabul edilir, ancak kısa vadede fiyat dalgalanmaları yaşanır. Küresel faiz politikaları, jeopolitik olaylar ve doların değerindeki değişimler altın fiyatlarını etkiler. Uzun vadede alım gücünü koruma konusunda güçlü bir geçmişi olsa da, altın da diğer varlıklar gibi düzenli dalgalanmalara tabidir. Yüzde 100 güvenli bir yatırım yoktur.
Düzenli yatırım yapmak tek seferlikten daha mı avantajlı?
Düzenli aralıklarla belirli bir miktar yatırmak, piyasa zamanlaması yapma baskısını ortadan kaldırır. Fiyat yüksekken daha az birim, düşükken daha fazla birim alırsınız; bu yaklaşım ortalama maliyeti zamanla aşağı çeker. Duygusal kararlardan kaçınmak ve disiplinli birikim yapmak için pratik bir yöntemdir. Piyasaya tek seferde girmek için doğru zamanı beklemek genellikle sonuçsuz bir çabadır.
Yatırımda en sık yapılan hata nedir?
Çeşitlendirme yapmamak ve duygusal kararla işlem yapmak en sık karşılaşılan iki hatadır. Tüm parayı tek bir varlığa yatırdığınızda o varlığın düşmesi tüm portföyünüzü etkiler. Piyasa düştüğünde panikle satmak, yükseldiğinde açgözlü alım yapmak ise zamanla birikimi eritir. Önceden bir plan yapılması ve bu plana sadık kalınması bu hataların önüne geçer.
Öğrenmeye devam edin
Yatırım temellerini öğrenmek sürdürülebilir finansal kararların ilk adımıdır. Bir sonraki adımda finansal hedeflerinizi nasıl belirleyeceğinizi ve bütçe yönetimini öğrenebilir, portföyünüzü oluşturmaya hazırlanabilirsiniz. Mozqavi Digital olarak Türkiye pazarındaki finansal okuryazarlığı geliştirmek için eğitim içeriklerimizi sunuyoruz.
Büyükdere Cd. No:185, Kanyon Ofis Bloğu, 34394 Levent, İstanbul
Bütçe ve Tasarruf
Yatırıma başlamadan önce bütçe disiplinini ve tasarruf alışkanlığını oluşturmak.
Finansal Hedefler
Kısa, orta ve uzun vadeli finansal hedefleri belirlemek ve ulaşılabilir bir plan kurmak.
Sık Sorulan Sorular
Finansal okuryazarlık ve yatırım süreçleri hakkındaki en sık sorulan sorular.